Le quadrant d’investissement de Charles Gave est un cadre macroéconomique qui classe l’environnement économique en quatre régimes distincts, chacun favorisant une classe d’actifs différente. Ce n’est pas un outil de sélection de titres, mais un filtre de positionnement : avant de choisir quoi acheter, il s’agit de savoir dans quel régime on se trouve.
La particularité du modèle est de lire la croissance et l’inflation non pas à partir des statistiques officielles, mais à partir de prix de marché en temps réel.
Croissance et inflation lues par les marchés, pas par les instituts statistiques
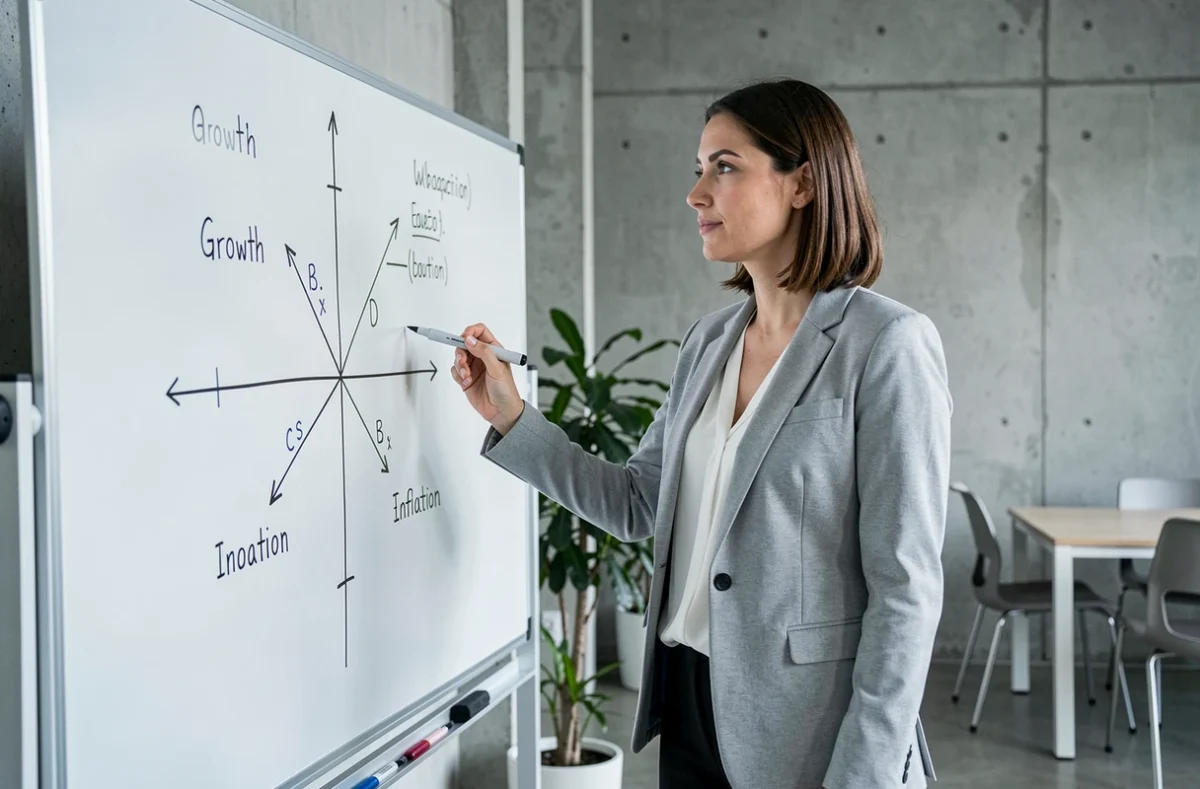
Le modèle repose sur deux axes : la croissance économique et l’inflation. Mais Gave ne s’appuie pas sur le PIB publié ni sur l’indice des prix à la consommation officiel. La croissance est mesurée par le rapport entre le S&P 500 et le prix du pétrole. L’inflation est mesurée par le rapport entre l’or et les obligations du Trésor américain.
Ce choix méthodologique n’est pas anodin. Le quadrant décrit le signal envoyé par les marchés financiers, pas une mesure économique décalée de plusieurs semaines. Un investisseur peut donc mettre à jour son diagnostic en continu, sans attendre la prochaine publication de Eurostat ou du Bureau of Economic Analysis.
Les quatre régimes qui en découlent sont :
- Croissance forte, inflation basse : le régime le plus favorable aux actions de croissance et aux obligations d’entreprise. Les marchés anticipent une expansion sans surchauffe monétaire.
- Croissance forte, inflation haute : les actifs réels (matières premières, énergie, immobilier) surperforment. Les obligations nominales souffrent.
- Croissance faible, inflation basse : régime déflationniste. Les obligations d’État longues et le cash offrent une protection relative.
- Croissance faible, inflation haute : la stagflation, le pire régime pour les portefeuilles traditionnels actions-obligations. L’or et les actifs tangibles servent de refuge.
Pourquoi ce quadrant ne donne pas le même résultat selon la zone géographique
Une erreur fréquente consiste à traiter le quadrant comme un régime mondial unique. Les sources qui documentent les travaux de Gave et de Gavekal signalent explicitement que la lecture peut différer entre la Chine et les États-Unis sur la même période. La structure productive, le niveau d’endettement public et la politique monétaire divergent suffisamment pour qu’un investisseur se trouve simultanément dans deux quadrants différents selon les actifs concernés.
Avant d’appliquer le schéma, il faut donc préciser trois choses : quelle économie, quels actifs de référence pour construire les ratios, et quelle période d’observation. Changer les obligations retenues ou la durée de l’historique peut changer le quadrant obtenu. Une version utilise une obligation du Trésor à duration constante, une autre s’appuie sur les obligations longues avec une règle annuelle fondée sur l’or. Les résultats ne sont pas nécessairement identiques.
Ce que le quadrant ne dit pas sur le risque de crédit et la sélection de titres
Le cadre identifie un régime macroéconomique. Il ne dit rien sur la solidité d’un emprunteur individuel ni sur la prime de risque offerte par un titre en particulier. CrossingBridge, qui applique ce cadre à la gestion obligataire, distingue explicitement le risque de taux (lié au régime macro) du risque d’écartement des spreads (lié à la qualité de crédit de l’émetteur).
Un régime stagflationniste identifie l’or comme actif défensif. Il ne dit pas quelle société minière acheter, ni si une obligation à haut rendement émise dans ce régime compense suffisamment son risque de défaut. Le quadrant est un filtre de régime, pas un signal d’entrée sur un titre précis.
Pour un débutant, c’est une distinction utile : le modèle structure la réflexion sur l’allocation par grandes classes d’actifs, mais il doit être complété par une analyse de valorisation et de risque spécifique à chaque instrument.
Backtest et limites pratiques de l’allocation par quadrant
Des tests rétrospectifs d’allocations inspirées du modèle de Gave ont été publiés, notamment par Bestfolio. L’enseignement principal est que l’amélioration de rendement observée sur longue période venait surtout de l’exposition accrue aux actions, et non d’une supériorité démontrée de la règle d’allocation par régime. La réduction de la part de liquidités s’accompagnait d’une volatilité et d’un recul maximal plus élevés.
Ce résultat ne disqualifie pas le modèle, mais il remet en perspective son utilité. Aucune règle d’allocation par régime ne garantit de meilleurs résultats que l’exposition aux classes d’actifs elles-mêmes. Le quadrant aide à éviter les erreurs grossières de positionnement (détenir des obligations longues en régime stagflationniste, par exemple), mais il ne produit pas d’alpha mécanique.
Ce que les débutants retiennent souvent à tort
Le quadrant de Gave est fréquemment confondu avec le quadrant du cash-flow de Robert Kiyosaki, qui classe les individus selon leur source de revenus (salarié, travailleur indépendant, chef d’entreprise, investisseur). Les deux modèles n’ont aucun rapport conceptuel. Gave s’intéresse aux régimes macroéconomiques et à l’allocation d’actifs ; Kiyosaki à la posture personnelle face à l’argent.
Cette confusion est renforcée par le fait que les deux auteurs circulent dans les mêmes espaces de vulgarisation financière. Identifier lequel des deux cadres s’applique à une question donnée est la première étape avant d’utiliser l’un ou l’autre.
Construire son diagnostic de régime en pratique
Pour appliquer le quadrant, un investisseur débutant peut suivre une logique simple : observer si le ratio S&P 500 / pétrole progresse ou se détériore (signal de croissance), puis si le ratio or / obligations longues monte ou baisse (signal d’inflation). La combinaison des deux tendances place l’environnement dans l’un des quatre quadrants.
La difficulté opérationnelle est de maintenir une période d’observation cohérente et de ne pas changer de cadre de référence en cours de route. Un ratio calculé sur trois mois peut donner un signal inverse d’un ratio calculé sur douze mois. Gave lui-même insiste sur le fait que le modèle est un cadre d’orientation à moyen terme, pas un outil de market timing à court terme.
Le quadrant d’investissement de Charles Gave reste l’un des rares modèles macroéconomiques grand public à s’appuyer sur des prix de marché plutôt que sur des statistiques officielles. Sa force est sa lisibilité ; sa limite principale est qu’il décrit un environnement sans résoudre la question de la valorisation des actifs dans cet environnement.