Les frais de blanchissage font partie des charges déductibles les plus courantes pour les professionnels de santé libéraux, mais leur traitement fiscal reste source d’incertitudes. Pour la déclaration 2026, la question n’est pas simplement de choisir entre un forfait et un relevé détaillé : elle dépend d’abord du régime fiscal sous lequel le professionnel exerce, et de la nature des vêtements concernés.
Le régime fiscal avant le mode de calcul des frais de blanchissage
Le choix entre forfait et détail ne se pose pas dans tous les cas. Pour un professionnel en micro-BNC, l’abattement forfaitaire appliqué automatiquement sur les recettes remplace la déduction de toutes les dépenses réelles, y compris les frais de blanchissage. Il est donc impossible d’y ajouter un forfait ou un relevé de lavage séparé.
Le débat concerne les professionnels en déclaration contrôlée, c’est-à-dire ceux qui déclarent leurs charges réelles sur la 2035. C’est dans ce cadre que la question du mode d’évaluation du blanchissage domestique prend tout son sens.
Ce que l’administration admet sur le tarif de blanchissage à domicile
Il n’existe pas de barème fiscal officiel fixant un montant par pièce ou par mois pour 2026. La doctrine fiscale admet une évaluation calquée sur le tarif pratiqué par les blanchisseurs professionnels, à condition que les dépenses soient mentionnées mensuellement dans le livre-journal.
Parler de « forfait blanchissage » est donc inexact au sens réglementaire : il s’agit d’une estimation documentée, tolérée par l’administration, mais pas d’un montant fixe défini par la loi ou un décret. La distinction a une conséquence pratique directe : cette estimation peut être contestée en contrôle si elle n’est pas appuyée par un suivi.
Méthode par pièce lavée ou montant quotidien générique
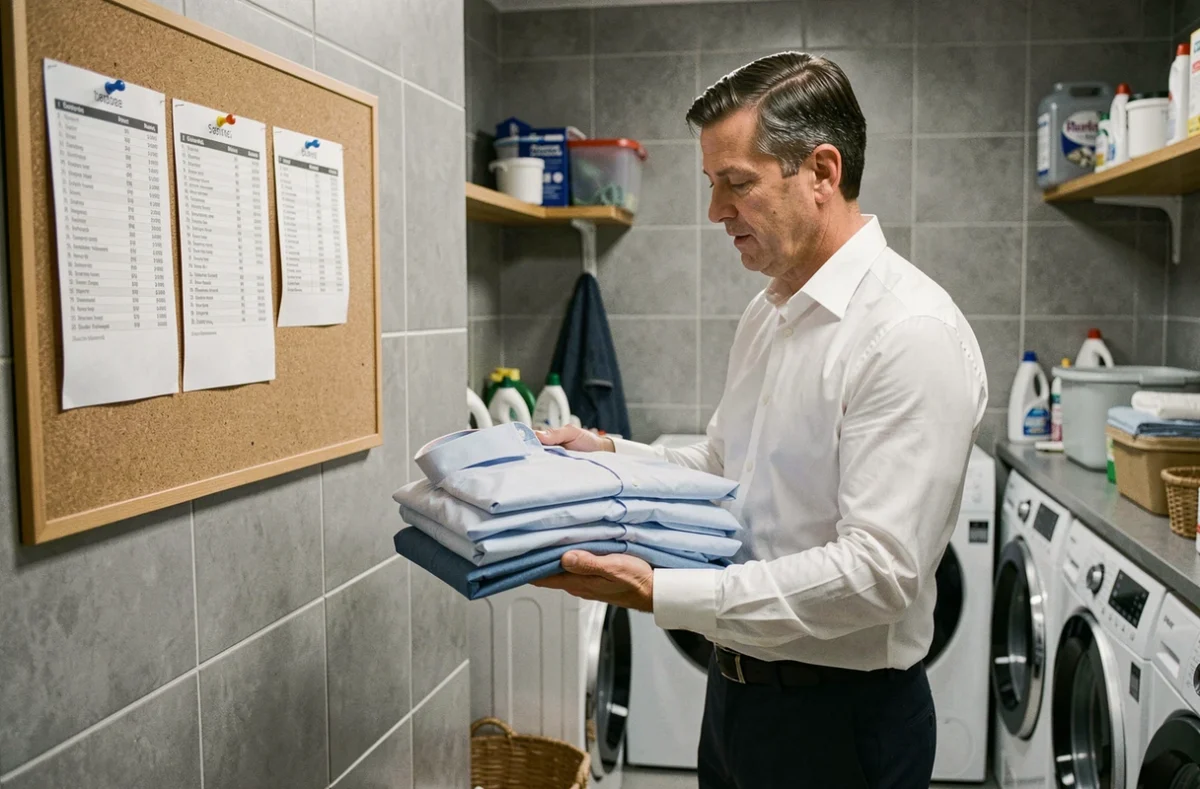
Deux approches coexistent dans la pratique. La première consiste à retenir un montant journalier ou mensuel global, sans distinguer le nombre de pièces effectivement lavées. La seconde, plus solide en cas de contrôle, s’appuie sur un relevé mensuel : on recense le nombre de tuniques, blouses ou tenues lavées, on applique un tarif unitaire correspondant au tarif d’un pressing local, et on totalise par mois travaillé.
Cette deuxième méthode présente plusieurs avantages concrets.
- Elle suit la réalité de l’activité : les mois d’absence, de congé ou de formation donnent lieu à un montant réduit, ce qui est plus difficile à contester.
- Elle permet d’ajuster le calcul au volume de linge réel selon la spécialité ou le rythme de travail, ce qui est pertinent pour des professionnels aux cadences très différentes.
- Elle constitue une trace documentaire plus précise en cas de vérification fiscale, notamment parce qu’elle est directement reliée à un tarif externe vérifiable.
La méthode par montant global n’est pas exclue, mais elle exige que la cohérence avec l’activité réelle soit défendable. Un montant identique quelle que soit la période est plus exposé à une remise en cause.
La frontière entre tenue professionnelle et vêtement courant reste déterminante
Quelle que soit la méthode retenue, le blanchissage n’est déductible que pour des vêtements dont le caractère strictement professionnel est établi. Un vêtement susceptible d’être porté en dehors du travail ne remplit pas cette condition, même s’il sert aussi en activité professionnelle.
La déductibilité repose sur le caractère exclusivement professionnel de la tenue. Pour les infirmières libérales, les aides-soignants ou certains techniciens, les blouses, tuniques et vêtements portant le logo d’une structure ou imposant un port réglementé entrent clairement dans ce cadre. Des vêtements sobres mais non identifiables comme uniformes posent plus de difficultés.
Cette frontière vaut autant pour les salariés en frais réels que pour les indépendants en déclaration contrôlée. Dans le cas des salariés qui optent pour la déduction des frais réels à la place de l’abattement de 10 %, les frais de blanchissage s’ajoutent aux autres charges professionnelles, sous la même condition d’exclusivité de l’usage professionnel de la tenue.
Conserver la trace documentaire, quelle que soit l’option retenue
L’administration fiscale n’exige pas de factures de pressing pour les lavages effectués à domicile, puisque par définition aucune facture n’est émise. En revanche, la mention dans le livre-journal reste la condition posée par la doctrine pour que l’évaluation soit admissible.
En pratique, cela signifie tenir un relevé mensuel, même sommaire : nombre de pièces lavées, tarif unitaire de référence retenu, montant mensuel déduit. Ce document n’a pas à être transmis spontanément, mais il doit être disponible en cas de vérification.
Pour les professionnels qui utilisent un logiciel de comptabilité, la saisie mensuelle d’un libellé précis suffit. Pour ceux qui confient leur comptabilité à un expert-comptable, lui transmettre ce relevé en fin de trimestre permet d’intégrer les frais de blanchissage de manière cohérente dans la liasse fiscale.
Détail ou forfait : quelle option favoriser en 2026 ?
Le terme « forfait » est commode mais imprécis. Ce que l’on appelle forfait blanchissage recouvre en réalité une estimation mensuelle basée sur un tarif externe, pas un montant légalement fixé. Pour 2026, la logique documentaire prévaut : plus l’évaluation est ancrée dans la réalité de l’activité, moins elle est exposée au risque de redressement.
La méthode par relevé de pièces lavées, appliquée mois par mois, offre la meilleure solidité. Elle ne demande pas plus de quelques minutes par mois et s’adapte naturellement aux variations d’activité. Un relevé mensuel du nombre de tenues lavées vaut mieux qu’un montant global difficile à justifier. Les deux méthodes restent admises ; c’est la cohérence et la traçabilité qui font la différence en pratique.